


💡 Que faire dès l’apparition des fissures sur votre
Les bons réflexes à adopter dès les premiers signes pour protéger votre habitation
🏠 Introduction
L’apparition de fissures sur une maison est toujours source d’inquiétude.
Au-delà du problème technique, il y a une question cruciale :
➡️ Que faut-il faire administrativement pour être couvert par son assurance ?
Beaucoup de sinistrés perdent du temps — ou pire, leur droit à indemnisation parce qu’ils réagissent trop tard ou n’ont pas constitué de dossier complet.
Dans cet article, Help Sinistres vous explique quand prévenir votre assurance, comment documenter les dégâts et quelles preuves conserver pour défendre efficacement votre dossier.
📅 1. Le bon moment pour prévenir votre assurance
Dès que vous constatez une fissure suspecte (large, traversante, évolutive, ou apparue soudainement), il est conseillé de prévenir votre assurance habitation même avant la reconnaissance officielle d’une catastrophe naturelle.
Voici les cas où vous devez immédiatement informer votre assureur :
- Apparition de fissures importantes après un épisode de sécheresse,
- Multiplication rapide de fissures sur plusieurs façades,
- Déformation des ouvertures (portes, fenêtres, murs inclinés),
- Aggravation visible après un orage ou des travaux voisins.
Même si votre contrat ne couvre pas encore le sinistre (tant que l’arrêté CAT-NAT n’est pas publié), vous aurez ainsi une preuve de déclaration précoce, ce qui facilite le traitement ultérieur.
📬 2. Comment déclarer les fissures à votre assurance habitation
Pour qu’une déclaration soit recevable, elle doit être écrite et datée.
Vous pouvez :
- Envoyer un courrier recommandé avec accusé de réception,
- Ou passer par votre espace client en ligne (et conserver une copie).
Votre déclaration doit contenir :
- Vos coordonnées complètes,
- Le numéro de contrat d’assurance,
- La description du sinistre : date d’apparition, localisation, circonstances,
- La nature des dégâts observés,
- Vos premières photos des fissures,
- La mention : “Je vous informe de l’apparition de fissures susceptibles d’être liées à un mouvement de terrain consécutif à la sécheresse.”
🕒 Délais importants :
Si un arrêté de catastrophe naturelle (CAT-NAT) est publié pour votre commune, vous disposez de 10 jours à compter de sa publication au Journal Officiel pour confirmer votre déclaration de sinistre.
🗂️ 3. Constituer un dossier complet pour votre assurance
Un dossier solide est votre meilleure arme pour obtenir une indemnisation rapide et juste.
Voici ce que vous devez rassembler et conserver dès maintenant :
📸 Preuves visuelles
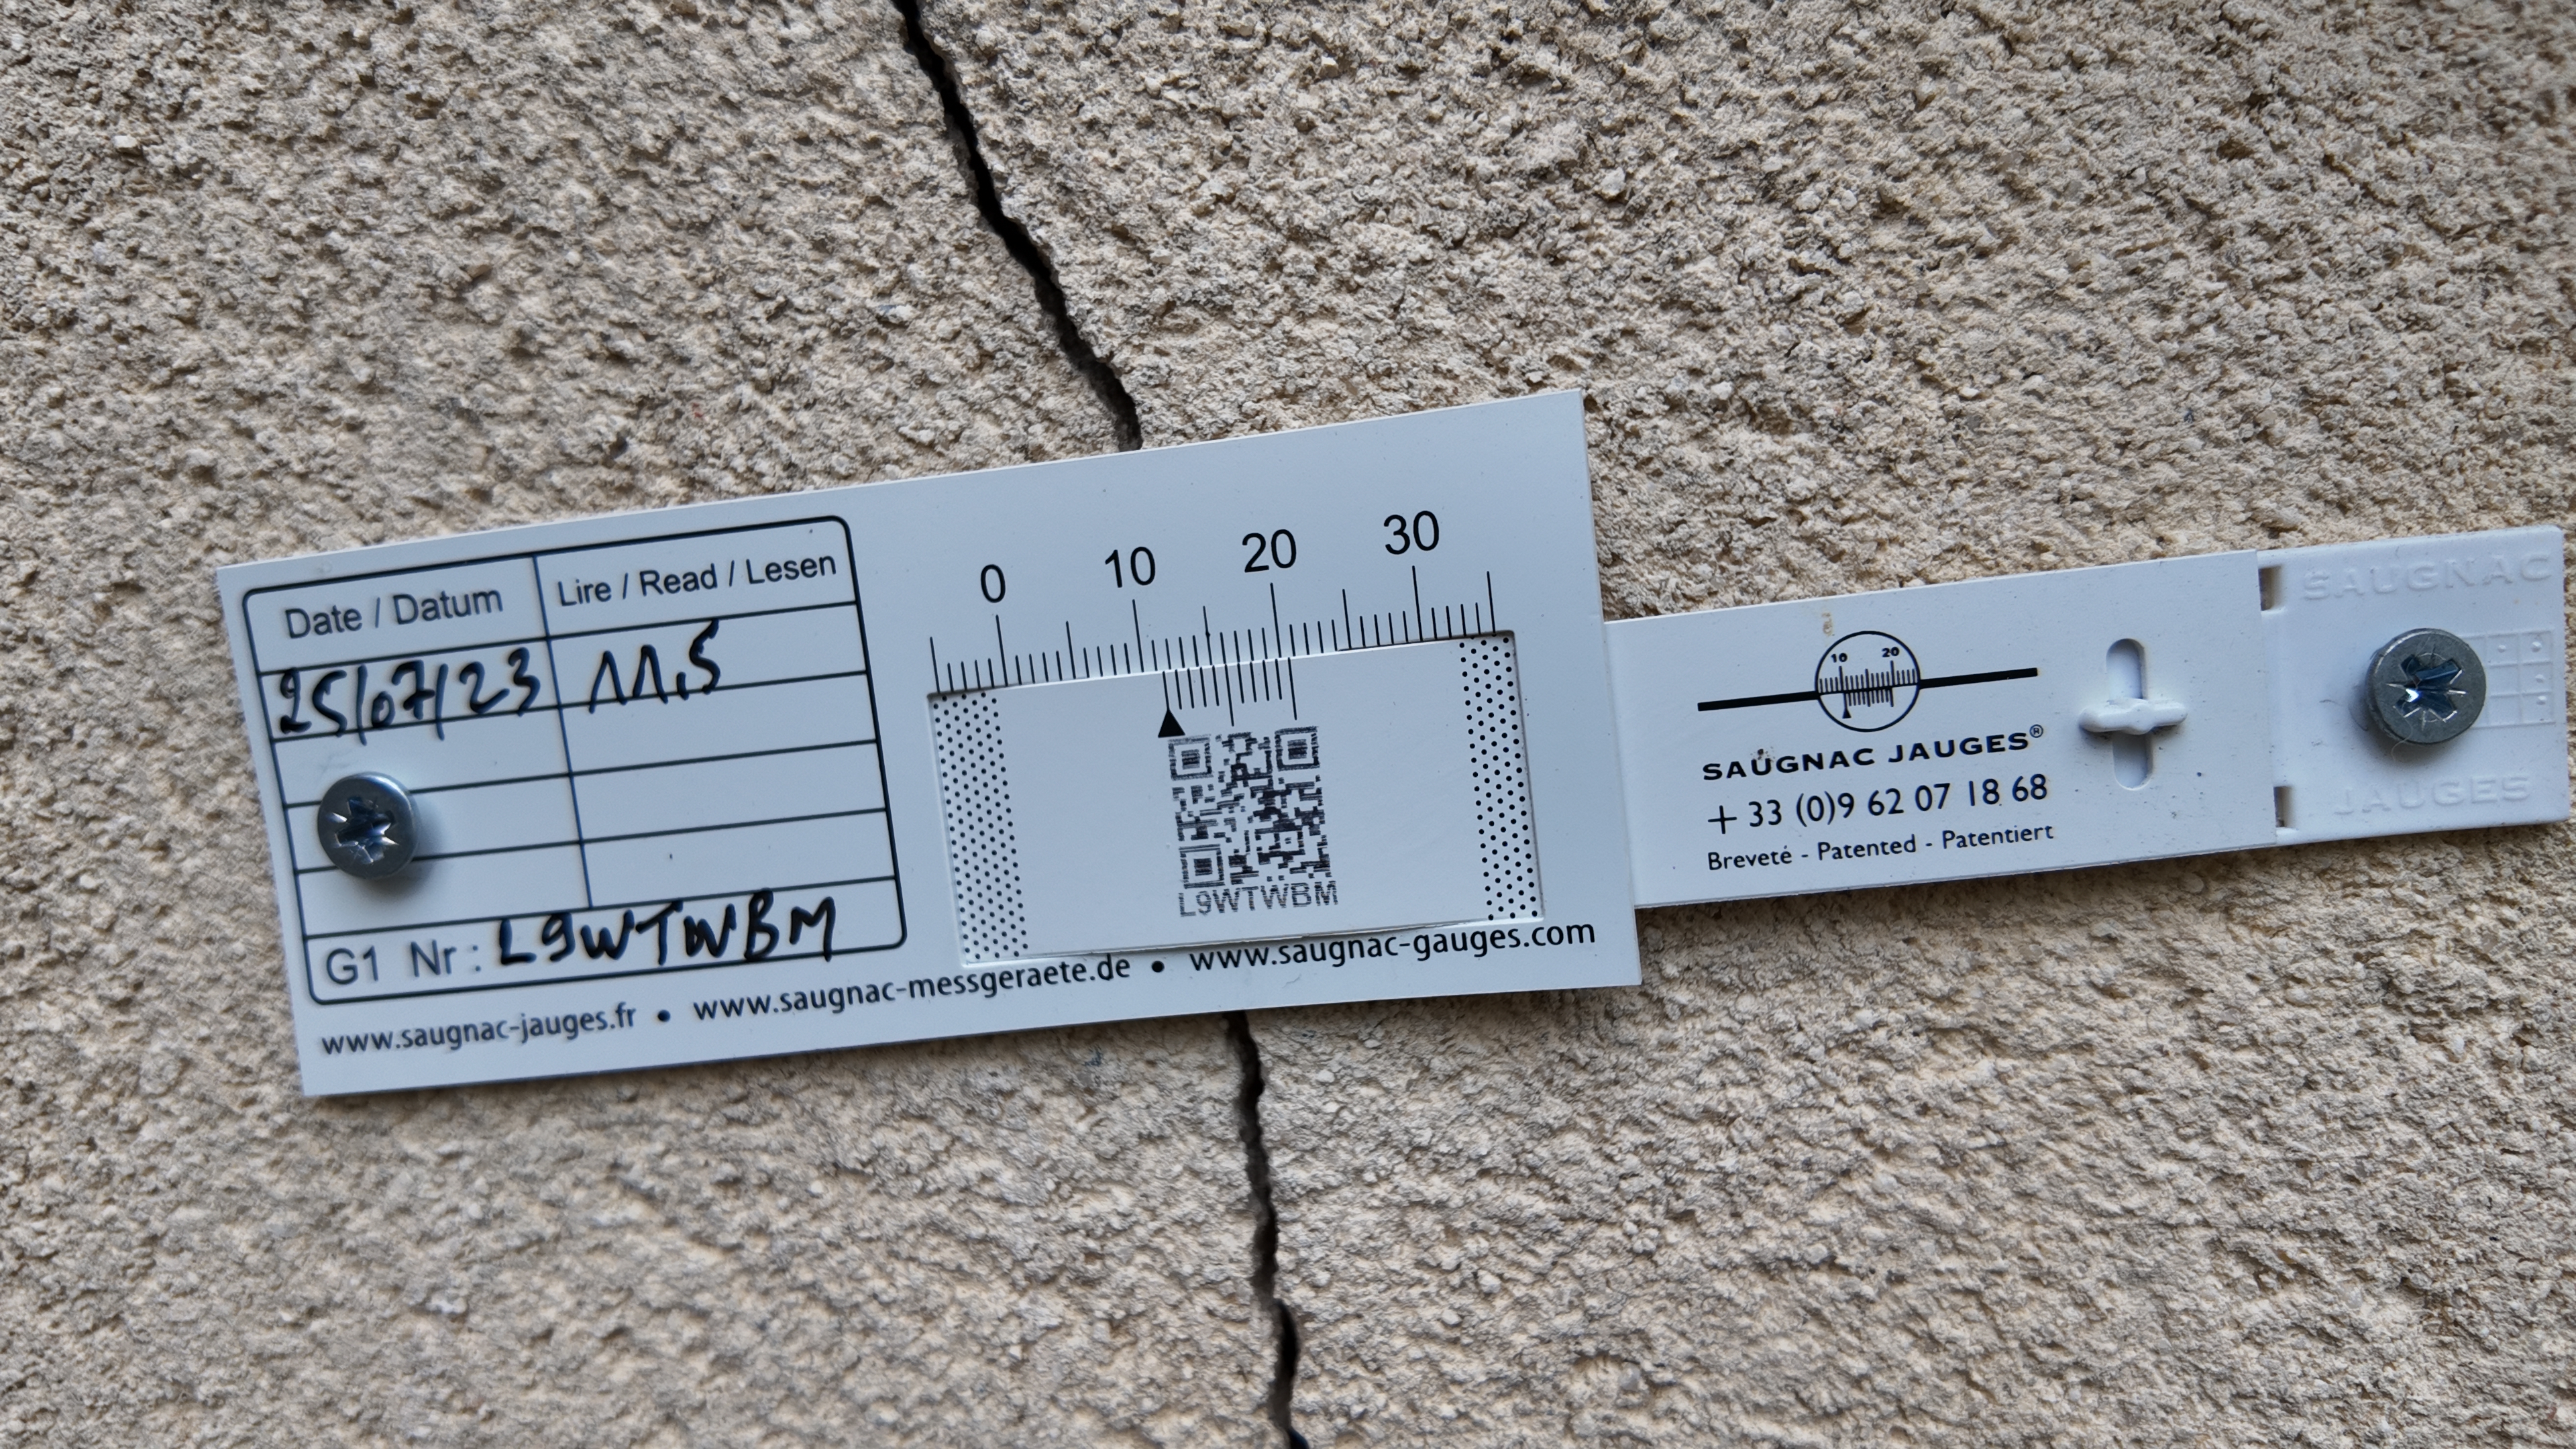
- Photos datées des fissures (vue d’ensemble + détails avec règle ou mètre).
- Évolution documentée (même angle, tous les 15 à 30 jours).
📖 Informations contextuelles
- Dates des périodes de sécheresse ou fortes chaleurs.
- Articles locaux ou bulletins météorologiques.
- Éventuels rapports techniques (expert, maçon, géotechnicien…).
🧾 Documents administratifs
- Copie de votre contrat d’assurance et des conditions générales.
- Courriers échangés avec l’assureur.
- Factures, devis ou constats d’entretien récents (toiture, drainage, etc.).
🧑🔧 Expertise indépendante (fortement recommandée)
Un rapport d’expert indépendant, comme ceux établis par Help Sinistres, peut décrire :
- La nature exacte des désordres,
- Leur cause probable (sécheresse, tassement, infiltration, etc.),
- L’urgence d’intervention,
- Le chiffrage estimatif des réparations.
Ce rapport sera une preuve technique très utile face à l’assureur.
📑 4. Le rôle de l’expert d’assurance et de l’expert d’assuré
Lorsque vous déclarez un sinistre, votre assurance missionne son propre expert.
Son rôle est de confirmer ou non la prise en charge et d’évaluer les dommages.
💡 Mais attention :
cet expert travaille pour l’assureur, pas pour vous.
C’est pourquoi vous pouvez désigner un expert d’assuré, qui défend vos intérêts.
Avantages d’un expert d’assuré :
- Vérification indépendante du rapport d’assurance,
- Évaluation juste du coût réel des réparations,
- Négociation technique et financière avec la compagnie,
- Assistance lors des rendez-vous d’expertise.
Chez Help Sinistres, nous accompagnons nos clients à chaque étape :
de la déclaration à la contre-expertise, jusqu’à la validation du dédommagement.
🧠 5. Conseils pratiques pour maximiser vos chances d’indemnisation
✅ Agissez vite, même si la fissure semble mineure.
✅ Gardez toutes les preuves (photos, échanges, devis, constats).
✅ Restez courtois mais précis dans vos échanges avec l’assurance.
✅ Si le dossier stagne ou le sinistre est refusé, contactez un expert indépendant avant tout recours juridique.
✅ Suivez les arrêtés de catastrophe naturelle sur service-public.fr.
🧾 Exemple de phrase-type pour votre courrier
« Je vous informe de l’apparition de fissures sur ma maison située [adresse], probablement liées à la sécheresse. Je vous prie de bien vouloir enregistrer cette déclaration de sinistre et m’indiquer les démarches à suivre. »
🧭 En résumé
- Prévenez rapidement votre assurance habitation.
- Constituez un dossier complet et daté.
- Faites appel à un expert d’assuré pour défendre vos intérêts.
- Surveillez les publications CAT-NAT pour ne pas manquer le délai de déclaration
Notre expertise au service de votre bien
Nos diagnostics techniques


